

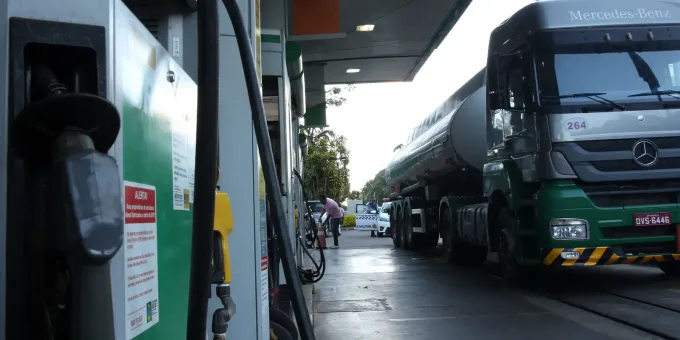

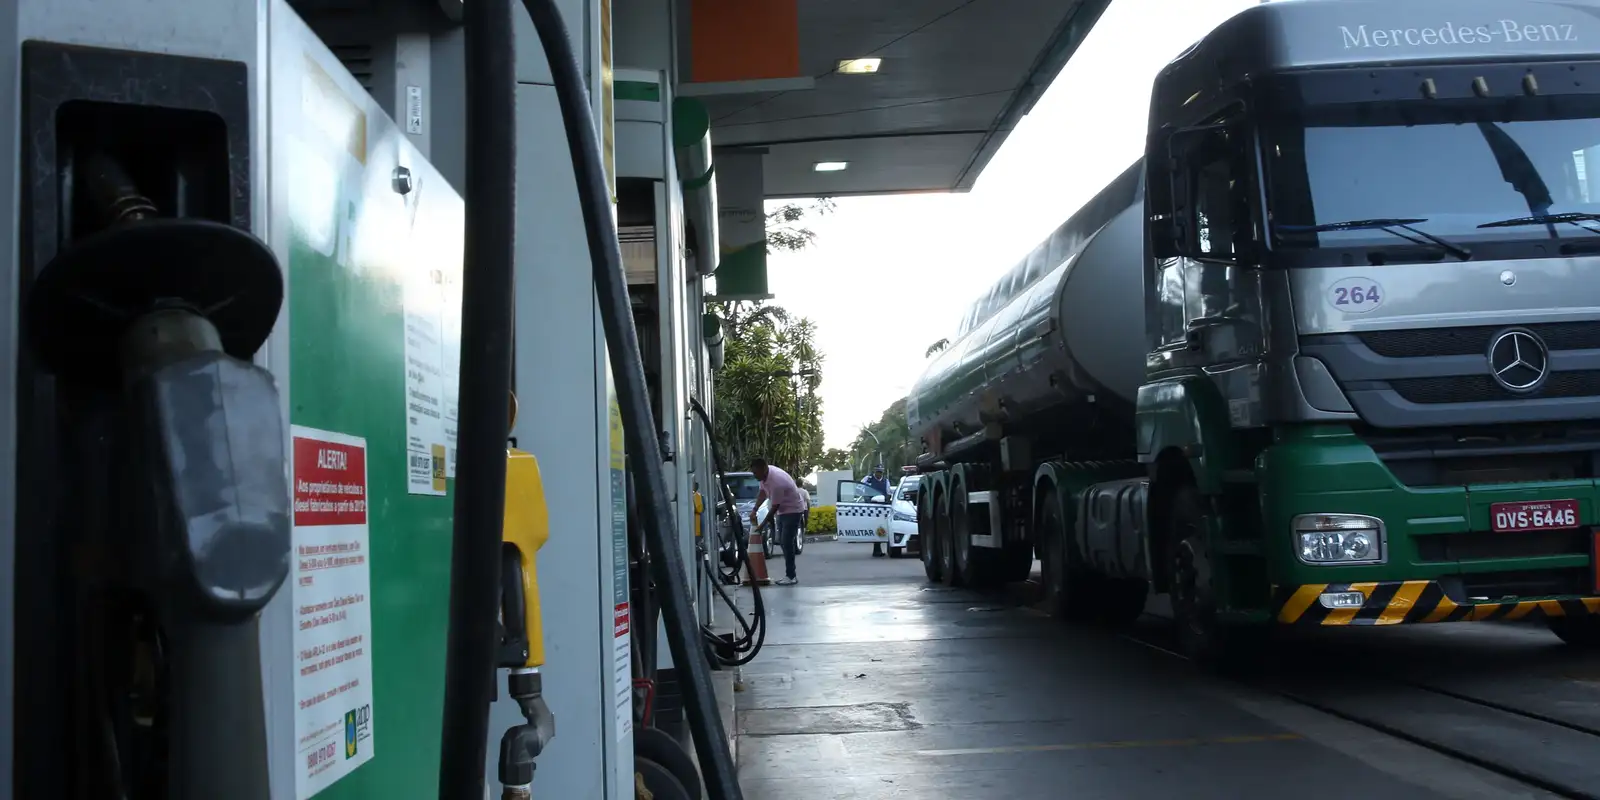
O Ministério da Fazenda informou na noite desta sexta-feira (13) que não renovará a subvenção de R$ 1,40 por litro concedida ao diesel importado. O benefício esteve em vigor por um mês e terminou com o vencimento da Portaria 3.082, publicada em 13 de outubro.
A decisão não altera a subvenção de R$ 2,12 por litro destinada ao óleo diesel A de uso rodoviário. Esse benefício continua válido conforme a Portaria 3.181, de 27 de outubro, também do Ministério da Fazenda.
De acordo com a Fazenda, a possibilidade de reavaliar o subsídio de R$ 1,40 não está descartada. Uma eventual retomada dependerá da evolução dos preços internacionais do petróleo.
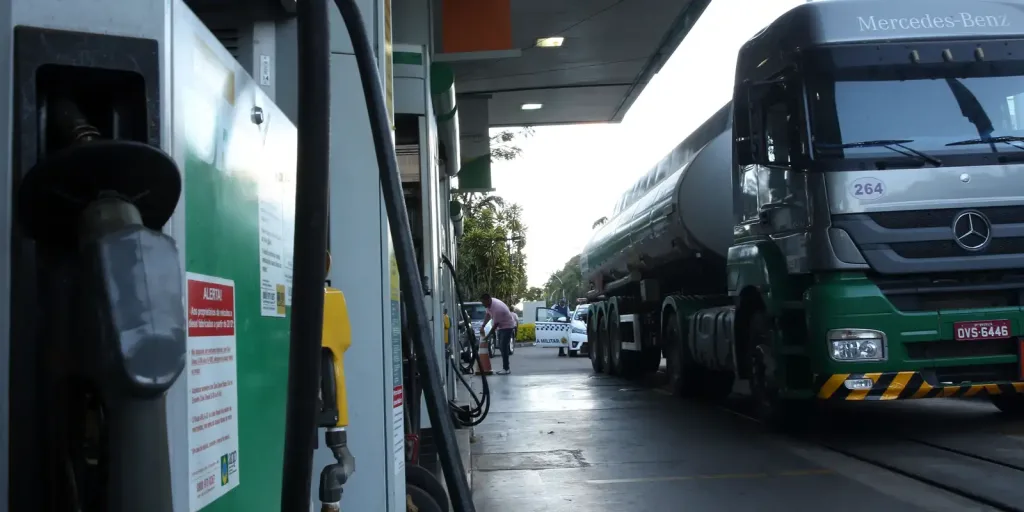
A medida encerrada havia sido criada para reduzir os efeitos da alta dos combustíveis no mercado internacional sobre o mercado brasileiro. O diesel importado tem participação relevante no abastecimento do país: segundo o governo, mais de 25% do consumo nacional depende de compras externas.

Quando o preço internacional do petróleo sobe, o custo de importação do combustível também aumenta. A subvenção é um pagamento feito pelo governo a produtores ou importadores para reduzir os custos de comercialização e compensar parte dessa diferença, evitando que toda a pressão seja repassada aos preços internos.
Os dois subsídios têm valores, destinatários e regras diferentes. Por isso, o fim da subvenção de R$ 1,40 não representa o encerramento de todo o programa de apoio ao diesel.

A subvenção de R$ 2,12 por litro foi prorrogada por mais 30 dias em 27 de outubro. Ela é destinada a produtores e importadores de óleo diesel A de uso rodoviário, combustível comercializado antes da mistura obrigatória com biodiesel.
No mercado brasileiro, o diesel A é vendido por refinarias e importadores. Já o diesel B é comercializado nos postos depois da adição de biodiesel.
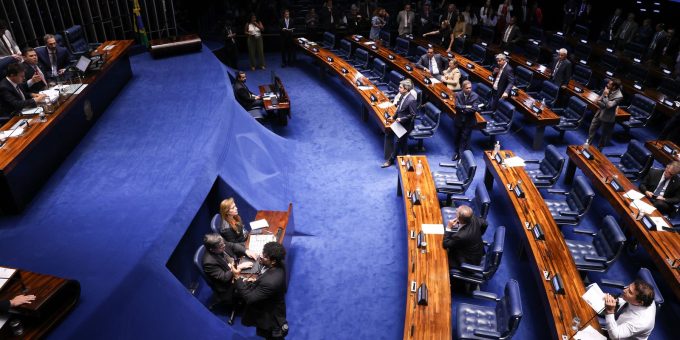
Os subsídios ao diesel também estão no centro das discussões sobre as contas públicas. O texto-base do pacote de ajuste fiscal foi aprovado pelo Senado na quinta-feira (12) e prevê a retirada de até R$ 10,5 bilhões em subvenções ao diesel do cálculo da meta fiscal de 2026.
Após a aprovação no Senado, o projeto de lei complementar ainda precisa ser analisado pela Câmara dos Deputados. A mudança proposta não elimina os gastos nem representa economia para os cofres públicos. Na prática, permite que esse valor seja desconsiderado na verificação do cumprimento da meta de resultado primário.


Deixe um comentário