
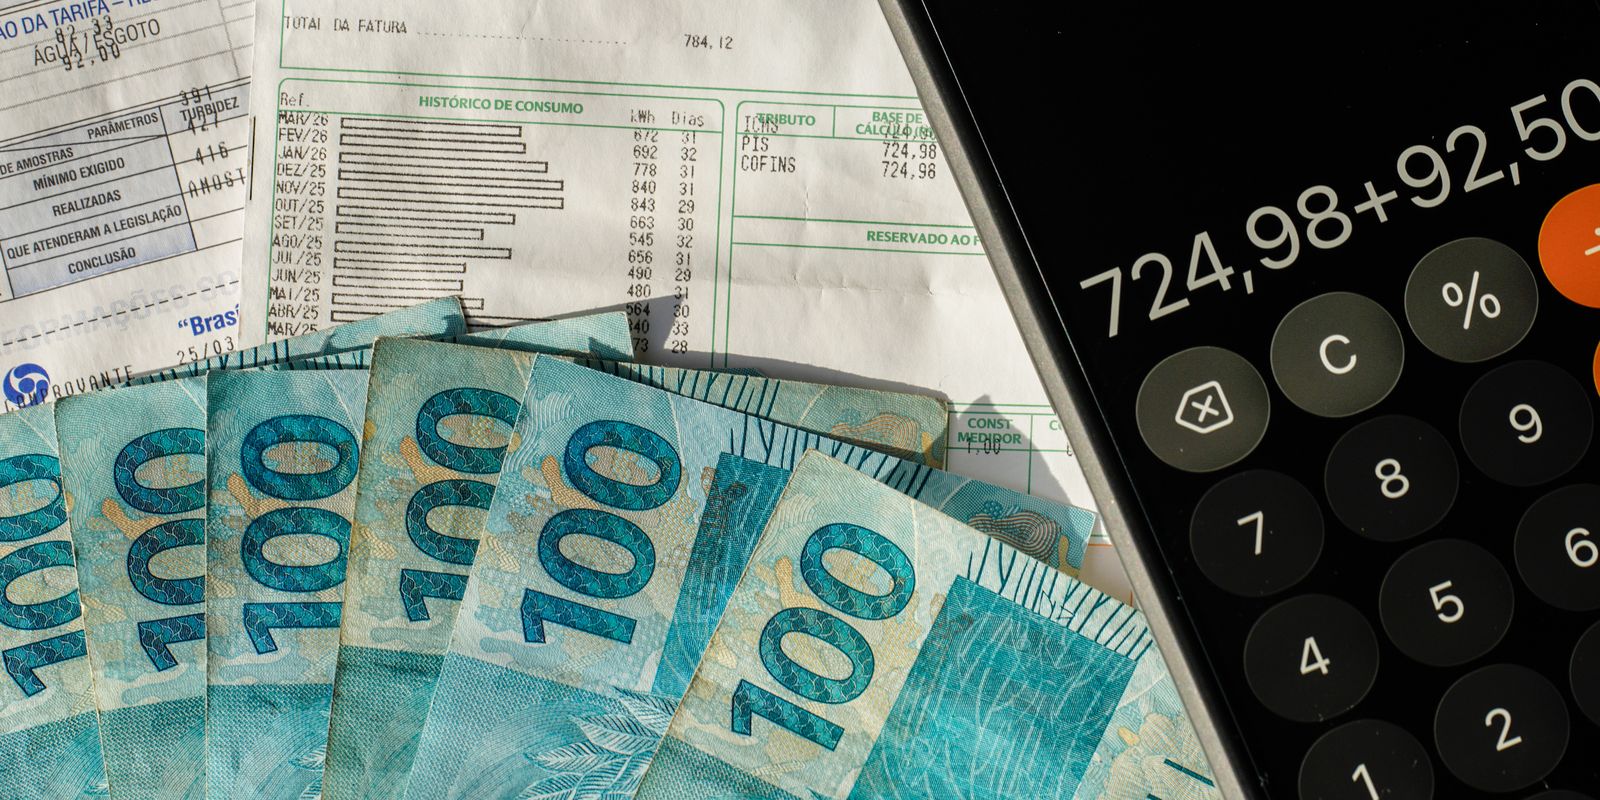
Termina nesta quinta-feira (15) o prazo para micro e pequenas empresas solicitarem a adesão ao Simples Nacional com efeitos a partir de janeiro de 2027. O regime simplificado de tributação é destinado a negócios com faturamento anual de até R$ 4,8 milhões.
O calendário foi antecipado por causa da reforma tributária sobre o consumo. Até então, a opção pelo Simples Nacional era feita em janeiro de cada ano. Para empresas que pretendem ingressar no regime em 2027, o período começou em 1º de setembro de 2026.
Inicialmente, o prazo terminaria em 30 de setembro, mas foi prorrogado pelo Comitê Gestor do Simples Nacional (CGSN) após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae).
As empresas que solicitarem a adesão ao Simples Nacional também poderão escolher o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo regime regular. Para que a opção tenha validade no primeiro semestre de 2027, o registro deverá ser feito até 30 de outubro de 2026.
Quem não fizer essa escolha manterá o IBS e a CBS dentro da sistemática do Simples Nacional entre janeiro e junho de 2027. Haverá uma nova oportunidade de optar pelo regime regular entre 1º e 31 de março de 2027, com efeitos no segundo semestre.
A decisão pode ter impacto principalmente para empresas que vendem a outras empresas, em razão da possibilidade de geração e aproveitamento de créditos tributários. A análise deve considerar, além das alíquotas, o perfil dos clientes, a cadeia de fornecedores, a formação de preços e os efeitos dos novos tributos no fluxo financeiro.
Empresas que já são optantes pelo Simples Nacional, em regra, não precisam fazer um novo pedido para permanecer no regime. Ainda assim, é recomendável verificar a situação fiscal e eventuais pendências que possam impedir a continuidade em 2027.
O calendário também prevê até 30 de outubro de 2026 para a regularização de pendências que tenham impedido a opção. O início dos efeitos está marcado para 1º de janeiro de 2027.
A antecipação não altera o calendário do Simei, sistema aplicável ao Microempreendedor Individual (MEI). Para esse grupo, a opção continua sendo feita em janeiro de cada ano, até o último dia útil do mês.
Outra mudança anunciada pelo CGSN é o adiamento da obrigatoriedade de emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional para empresas do Simples. A exigência, que começaria em 1º de setembro, passará a valer em 1º de novembro de 2026.



Deixe um comentário